Gestión financiera personal: el primer paso hacia la libertad financiera
Llegar a fin de mes sin saber en qué se fue el dinero puede convertirse en una preocupación constante. Pagamos alimentos, transporte, servicios y deudas; después descubrimos que queda poco para ahorrar o afrontar un imprevisto. Cuando esta situación se repite, necesitamos revisar cómo estamos administrando nuestros recursos.
La gestión financiera personal consiste en organizar los ingresos, gastos, deudas y ahorros para tomar decisiones conscientes. Su propósito es ayudarnos a cubrir las necesidades presentes y prepararnos para el futuro, teniendo en cuenta nuestra realidad económica y familiar.
Avanzar hacia la libertad financiera requiere tiempo. Para empezar, podemos plantearnos objetivos cercanos: dejar de atrasarnos en los pagos, reducir una deuda, reunir una reserva o financiar una meta sin comprometer los gastos esenciales. Cada avance amplía nuestra capacidad de decidir con tranquilidad.
1. Conoce tu situación económica real
Antes de cambiar tus hábitos, necesitas identificar tu punto de partida. Reúne tus comprobantes, revisa los movimientos de tus cuentas y registra cuánto dinero recibes y cuánto utilizas.
Puedes organizar la información en cuatro grupos:
- Ingresos netos: dinero disponible después de los descuentos y costos necesarios para generarlo.
- Gastos esenciales: alimentación, vivienda, salud, transporte y servicios básicos.
- Deudas: saldos pendientes, cuotas, costos y fechas de vencimiento.
- Ahorros disponibles: recursos que ya tienes separados para emergencias o metas.
Si trabajas por cuenta propia, evita considerar todas tus ventas como ingreso personal. Primero debes identificar los costos del negocio y sus demás obligaciones. Retirar dinero sin este cálculo puede dejarte sin recursos para reponer mercadería o continuar operando.
También conviene observar varios meses. Un ingreso extraordinario puede mejorar temporalmente tu situación, pero no necesariamente permite asumir un gasto permanente.
2. Elabora un presupuesto que puedas cumplir
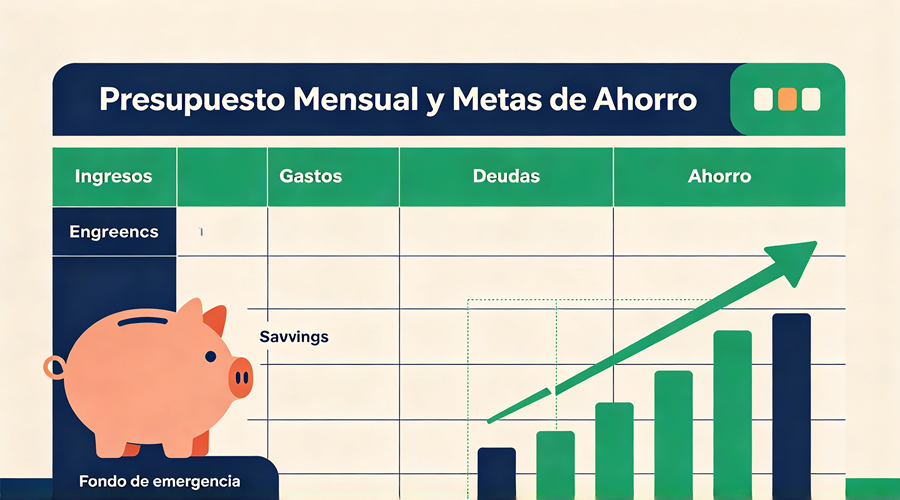
El presupuesto permite anticipar cómo distribuirás el dinero. La SBS lo presenta como una herramienta para registrar ingresos y gastos, identificar la capacidad de ahorro y tomar mejores decisiones. Puedes consultar su orientación sobre presupuesto y ahorro.
Para comenzar, utiliza una libreta, una hoja de cálculo o una aplicación que entiendas. Lo esencial es mantener el registro actualizado.
Este es un ejemplo ilustrativo de distribución mensual para una persona con S/ 2,500 disponibles:
| Concepto | Monto mensual |
|---|---|
| Vivienda y servicios básicos | S/ 800 |
| Alimentación | S/ 600 |
| Transporte | S/ 200 |
| Salud y cuidado personal | S/ 150 |
| Pago de deudas | S/ 300 |
| Fondo de emergencia | S/ 150 |
| Reserva para gastos previsibles | S/ 100 |
| Recreación y otros gastos | S/ 200 |
| Total | S/ 2,500 |
Estas cantidades no representan un costo de vida oficial ni una distribución aplicable a todas las familias. Debes ajustarlas según tus ingresos, dependientes, vivienda y necesidades.
Incluye los gastos que aparecen solo algunas veces al año: matrículas, mantenimiento, renovaciones o celebraciones. Si sabes que necesitarás S/ 600 dentro de seis meses, reservar S/ 100 mensuales puede evitar que ese desembolso te encuentre sin preparación.
3. Identifica los gastos que puedes reducir
Revisar tus gastos permite distinguir cuáles aportan bienestar y cuáles se mantienen por costumbre. Una suscripción que ya no utilizas, compras repetidas por impulso o pedidos frecuentes pueden estar ocupando dinero que necesitas para otra prioridad.
Por ejemplo, un gasto prescindible de S/ 8 durante veinte días suma S/ 160 al mes. El cálculo ayuda a observar su impacto acumulado y decidir si deseas mantenerlo, reducirlo o reemplazarlo.
Antes de una compra no esencial, pregúntate:
- ¿La necesito en este momento?
- ¿Ya tengo algo que cumple la misma función?
- ¿Está considerada en mi presupuesto?
- ¿Qué objetivo tendré que postergar para pagarla?
Puedes establecer una pausa de veinticuatro horas antes de comprar. Esa práctica permite evaluar la decisión fuera del entusiasmo inicial.
Sin embargo, si tus ingresos no alcanzan para alimentación, vivienda y salud, reducir pequeños consumos puede ser insuficiente. En ese caso, también corresponde evaluar alternativas de ingreso, apoyos disponibles y cambios en los gastos de mayor peso.
4. Organiza tus deudas antes de asumir otras
Una deuda compromete ingresos futuros. Por eso, antes de solicitar financiamiento, debes comprender cuánto pagarás y cómo encajará la obligación en tu presupuesto.
La SBS recomienda comparar la Tasa de Costo Efectiva Anual (TCEA) y revisar el contrato y la hoja resumen. La TCEA permite conocer el costo del crédito considerando intereses, comisiones y gastos aplicables. Consulta su guía sobre qué revisar antes de adquirir un crédito.
Si ya tienes varias obligaciones, prepara una lista con el saldo, la cuota, el vencimiento y el costo de cada una. Así podrás identificar atrasos y organizar un calendario de pagos.
Una cuota menor no demuestra, por sí sola, que una nueva oferta sea más conveniente. También debes comparar el plazo, el total a pagar y los demás cargos.
Cuando las deudas superan la capacidad de pago y afectan las necesidades básicas, existe un problema de sobreendeudamiento. La SBS recomienda evaluar las cuotas a partir del ingreso disponible y del presupuesto. Puedes ampliar esta información en su orientación sobre prevención del sobreendeudamiento.
Si prevés dificultades, comunícate oportunamente con la entidad y solicita alternativas por escrito. Evalúa sus condiciones antes de aceptar un nuevo compromiso.
5. Construye una reserva para emergencias
Una reparación indispensable o la interrupción de tus ingresos puede alterar todo el presupuesto. Contar con una reserva permite afrontar parte de estas situaciones con recursos propios.
Como propuesta inicial, puedes fijar una meta pequeña y alcanzable, por ejemplo S/ 300 o S/ 500, siempre que tus necesidades básicas estén cubiertas. Después, amplíala gradualmente según tus gastos esenciales, estabilidad laboral y responsabilidades familiares.
Si puedes separar S/ 50 al mes, acumularías S/ 600 en un año, sin considerar intereses, cargos ni retiros. El ejemplo muestra que una cantidad modesta también puede convertirse en una reserva útil.
Mantén este dinero identificado y disponible. Diferencia una emergencia de un gasto previsible: una matrícula conocida debe planificarse; una reparación urgente puede requerir la reserva.
Al elegir dónde ahorrar, revisa las condiciones de la cuenta y la entidad. La SBS recomienda depositar los ahorros en entidades supervisadas; esa verificación debe formar parte de tu decisión. SBS: claves para ahorrar.
6. Convierte tus deseos en metas concretas
“Quiero mejorar mis finanzas” expresa una intención, pero necesita transformarse en acciones verificables.
Una meta útil especifica cuánto deseas reunir, para qué lo necesitas y en qué plazo. Por ejemplo:
“Ahorraré S/ 1,200 durante doce meses para comprar una herramienta de trabajo, separando S/ 100 mensuales”.
Este planteamiento permite revisar si el compromiso cabe en tu presupuesto. Si no es viable, puedes ampliar el plazo, buscar una alternativa de menor costo o evaluar ingresos adicionales.
También conviene ordenar tus metas. Intentar pagar todas las deudas, comprar equipos, viajar y formar una reserva simultáneamente puede dispersar tus recursos. Define qué necesita atención inmediata y qué puede esperar.
Revisar una meta cuando cambian las circunstancias es parte de una buena administración. Lo importante es comprender el ajuste y mantener una dirección clara.
7. Busca oportunidades para fortalecer tus ingresos
El control de gastos tiene límites. Por eso, mejorar tus finanzas también puede requerir desarrollar capacidades que te permitan acceder a mejores oportunidades laborales o comerciales.
Puedes evaluar formación técnica, servicios relacionados con tu experiencia, mejoras en tu negocio o actividades complementarias compatibles con tus responsabilidades.
Antes de iniciar, calcula cuánto debes invertir, cuánto tiempo dedicarás y qué gastos tendrás. Si vendes S/ 500, pero utilizas S/ 350 en materiales, movilidad y otros costos, quedan S/ 150 antes de considerar cualquier obligación adicional aplicable. Las ventas y la ganancia son cifras distintas.
Evita comprometer recursos esenciales en proyectos que todavía no comprendes. Empieza con una evaluación realista y, cuando sea posible, una prueba pequeña que permita comprobar la demanda.
Si administras un negocio, lleva registros separados para sus operaciones y tus gastos personales. Esa organización facilita conocer si la actividad realmente produce resultados.
8. Aplica un plan durante los próximos treinta días
Para pasar de la intención a la práctica, puedes seguir esta propuesta:
- Primera semana: reúne tus movimientos y registra ingresos, gastos y deudas.
- Segunda semana: prepara tu presupuesto e identifica dos ajustes posibles.
- Tercera semana: establece una meta de ahorro y un calendario de pagos.
- Cuarta semana: compara lo planificado con lo ocurrido y corrige las diferencias.
Reserva un momento semanal para revisar tu dinero. Si compartes gastos con tu familia, acuerden prioridades y responsabilidades con claridad. Conversar sobre los recursos disponibles ayuda a construir compromisos realistas.
La gestión financiera personal empieza con decisiones que puedes observar y sostener: saber cuánto tienes, reconocer cuánto debes y asignar un propósito a tus recursos. Desde allí puedes avanzar hacia una vida con mayor estabilidad y capacidad de elección.
Fuente: CHUQUIPIONDO.COM